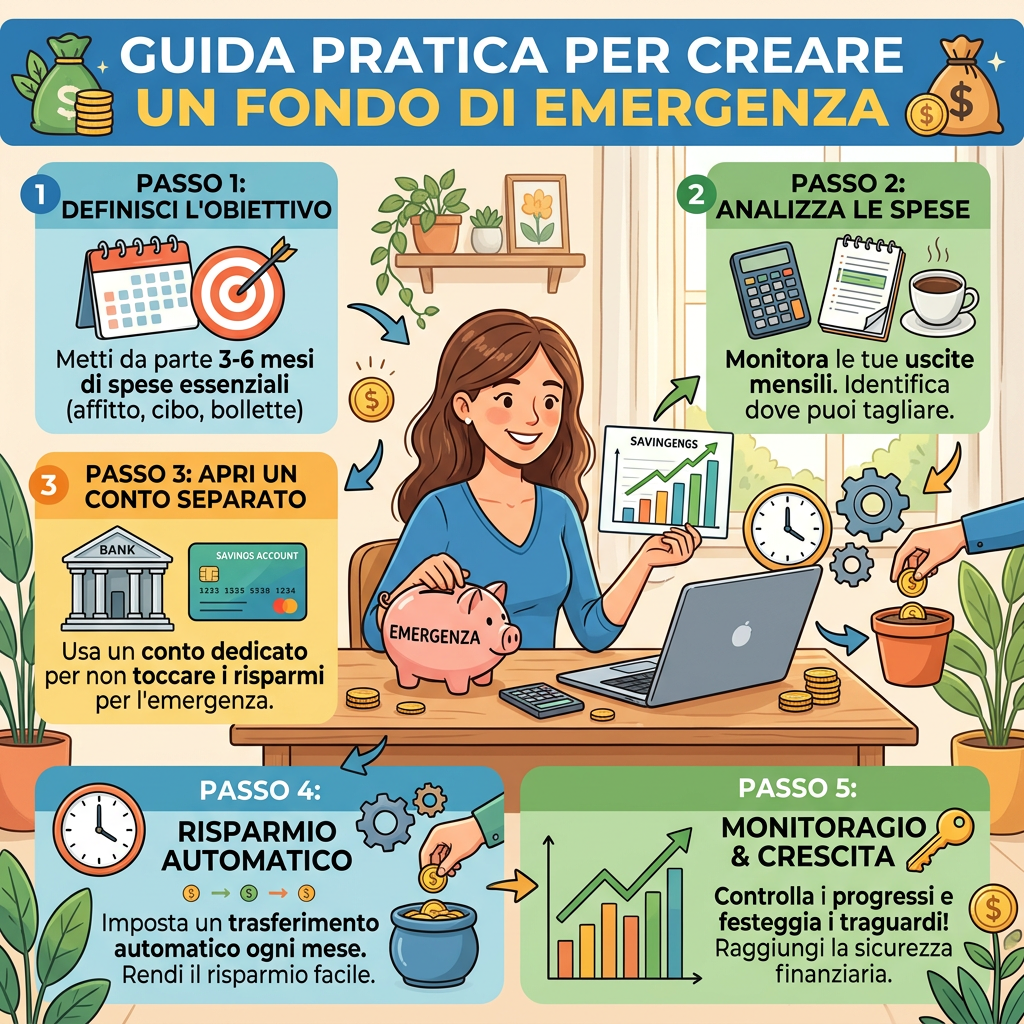
Il fondo di emergenza è la base di qualsiasi piano finanziario solido — eppure è la prima cosa che viene trascurata. Non perché le persone non ne capiscano l’importanza, ma perché sembra sempre qualcosa da fare “dopo”, quando si avrà abbastanza da parte.
In questa guida scopri cos’è esattamente il fondo di emergenza, quanto deve essere grande e — soprattutto — come crearlo concretamente partendo da zero.
Cos’è il fondo di emergenza e perché è indispensabile
Il fondo di emergenza è una somma di denaro messa da parte esclusivamente per far fronte a imprevisti reali: perdita del lavoro, guasto improvviso dell’auto, spesa medica urgente, riparazione straordinaria in casa.
Non è un risparmio generico. Non è il budget per le vacanze. Non è il fondo per comprare qualcosa di bello. È una rete di sicurezza che ti permette di affrontare gli imprevisti della vita senza dover ricorrere al debito — prestiti personali, carte di credito, finanziamenti — che spesso costano il doppio del problema originale.
Senza un fondo di emergenza, qualsiasi piano di risparmio resta fragile: basta un imprevisto per azzerare mesi di sacrifici.
Fondo di emergenza: a quanto deve ammontare
La regola generale è avere tra 3 e 6 mesi di spese fisse come fondo di emergenza. Ma cosa significa concretamente?
Prendi le tue uscite mensili obbligatorie — affitto o mutuo, bollette, spesa alimentare, trasporti, assicurazioni, rate fisse — e moltiplicale per 3 o per 6.
Esempio pratico:
Se le tue spese fisse mensili sono 1.400€, il tuo fondo di emergenza dovrebbe essere tra 4.200€ e 8.400€.
Quanti mesi scegliere?
- 3 mesi: adatto se hai un lavoro stabile con contratto a tempo indeterminato, un partner che lavora, poche persone a carico
- 6 mesi: consigliato se sei freelance o hai reddito variabile, sei l’unico reddito familiare, hai persone a carico (figli, genitori anziani)
Se stai partendo da zero, non farti scoraggiare dalla cifra finale. L’obiettivo iniziale non è avere subito 6 mesi di riserva — è costruirlo gradualmente, un mese alla volta.
Come costruire il fondo di emergenza passo dopo passo
Come abbiamo visto nella guida su come risparmiare soldi ogni mese, il risparmio funziona quando viene automatizzato — non quando si aspetta che avanzi qualcosa a fine mese.
Passo 1: Calcola il tuo obiettivo
Somma tutte le spese fisse mensili e moltiplicale per 3 (obiettivo minimo) o 6 (obiettivo completo). Scrivi quel numero da qualche parte visibile — è il traguardo verso cui lavori.
Passo 2: Apri un conto separato
Il fondo di emergenza deve stare su un conto diverso da quello su cui spendi ogni giorno. Non per renderlo inaccessibile, ma per renderlo mentalmente separato — così non lo consumi senza accorgertene.
Un conto deposito libero è l’ideale: i soldi sono sempre disponibili, ma non li vedi ogni volta che apri l’app della banca principale. Come spieghiamo nell’articolo su dove mettere i risparmi, il conto deposito libero offre anche un piccolo rendimento — meglio di zero.
Passo 3: Imposta un bonifico automatico
Decidi una cifra fissa mensile da destinare al fondo di emergenza — anche 50€, anche 100€ — e imposta un bonifico automatico ricorrente verso il conto separato il giorno dopo lo stipendio.
Non aspettare di vedere cosa avanza. Automatizza prima, poi vivi con quello che rimane.
Passo 4: Non toccarlo per le spese non urgenti
Questo è il punto critico. Il fondo di emergenza non è per le vacanze, non è per il nuovo telefono, non è per un’opportunità interessante che si presenta. È solo per emergenze reali.
Una buona regola: prima di attingere al fondo, chiediti se quella spesa era prevedibile. Se lo era, avrebbe dovuto avere un suo budget separato. Se non lo era, probabilmente è una vera emergenza.
Fondo di emergenza: quanto ci vuole per crearlo
Dipende da quanto riesci a mettere da parte ogni mese. Ecco alcuni esempi pratici:
Se il tuo obiettivo è 4.200€ (3 mesi di spese da 1.400€):
- Con 100€/mese: ci vorranno 42 mesi (3 anni e mezzo)
- Con 200€/mese: ci vorranno 21 mesi (meno di 2 anni)
- Con 350€/mese: ci vorranno 12 mesi (1 anno)
Se ti sembra lungo, considera che ogni euro che accumuli nel fondo ti rende più sicuro fin dal primo giorno — non devi aspettare di raggiungere l’obiettivo completo per iniziare a dormire meglio la notte.
Gli errori più comuni sul fondo di emergenza
Usarlo per spese non urgenti
Il fondo di emergenza si svuota facilmente se lo si usa per tutto tranne che per le vere emergenze. Crea budget separati per le spese prevedibili (auto, vacanze, elettrodomestici) così non devi mai toccare il fondo.
Non ricostituirlo dopo averlo usato
Se hai dovuto attingere al fondo per una vera emergenza, ricostruirlo diventa la priorità assoluta del mese successivo — prima ancora di ricominciare a risparmiare per altri obiettivi.
Tenerlo sul conto corrente principale
Senza separazione fisica, il fondo di emergenza tende a sparire silenziosamente nelle spese quotidiane. Un conto separato è indispensabile.
Aspettare di avere “abbastanza” per iniziare
Anche 500€ messi da parte su un conto separato sono un inizio reale. Proteggono da piccoli imprevisti — una visita medica urgente, un pneumatico da cambiare — senza dover ricorrere alla carta di credito.
Da dove iniziare oggi
Se non hai ancora un fondo di emergenza, il primo passo è semplice:
- Calcola le tue spese fisse mensili e moltiplica per 3 — questo è il tuo obiettivo minimo
- Apri un conto deposito libero o un secondo conto corrente gratuito
- Imposta un bonifico automatico di almeno 50€ il giorno dopo lo stipendio verso quel conto
- Non toccarlo se non per vere emergenze
Come spieghiamo nella guida su come dividere lo stipendio, costruire il fondo di emergenza è il primo obiettivo da completare — prima di pensare a qualsiasi altro tipo di risparmio o investimento. È la fondamenta su cui si costruisce tutto il resto.
Lascia un commento